KSC a PKD: czy kod działalności decyduje o obowiązku rejestracji?
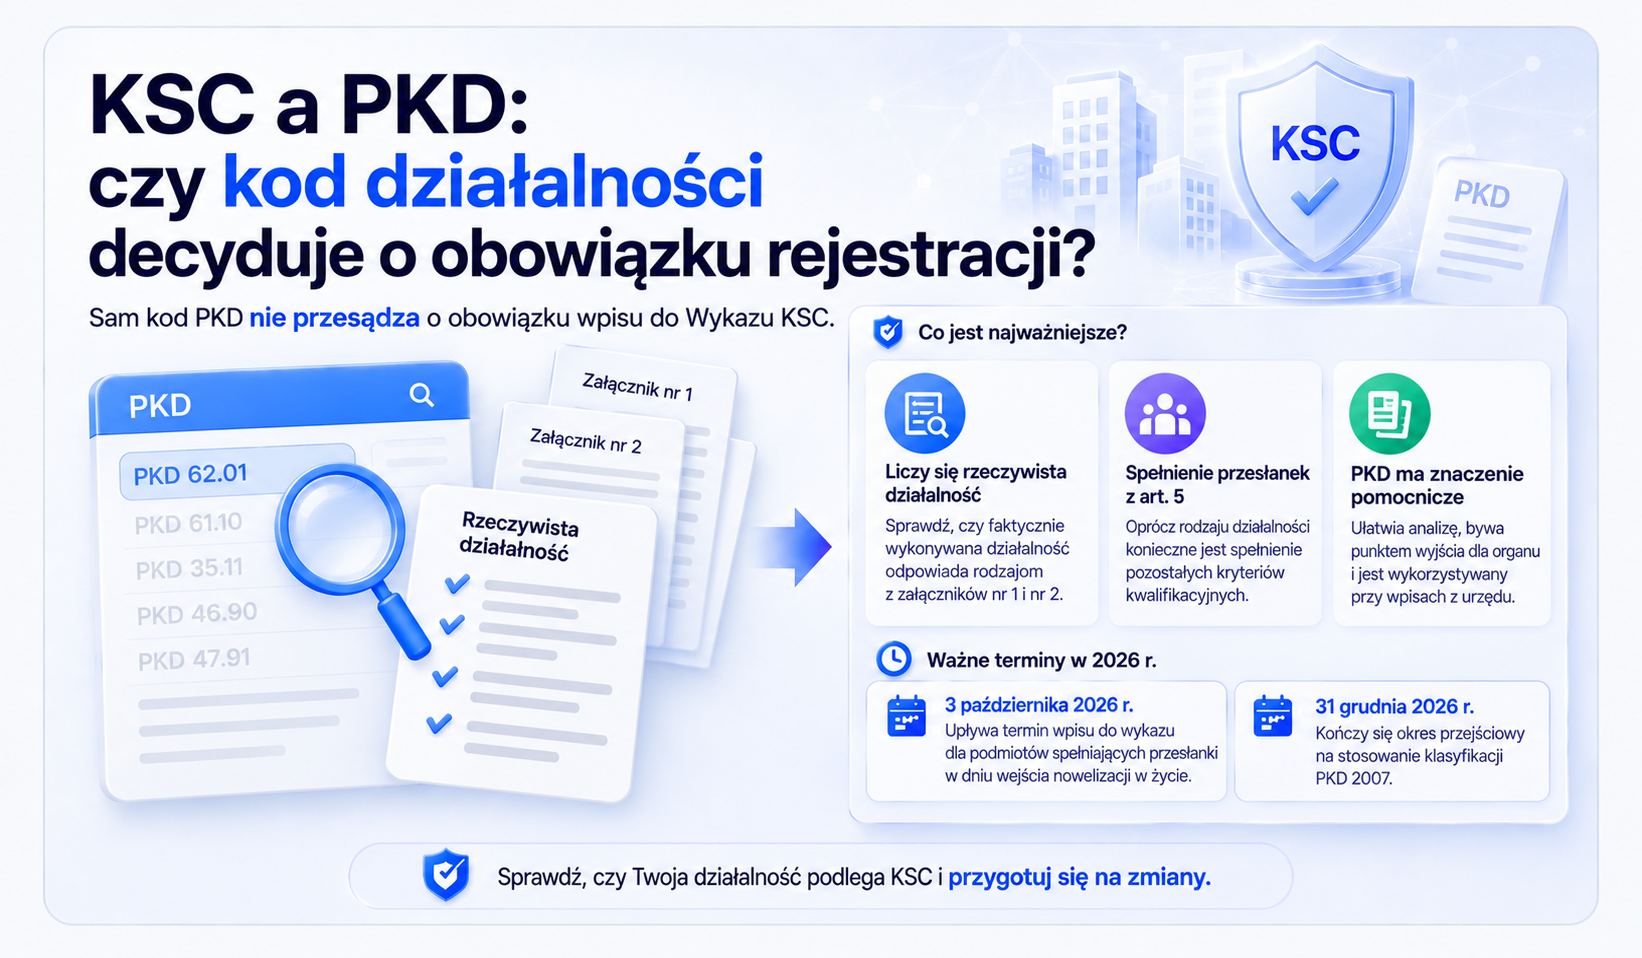
KSC a PKD: czy kod działalności decyduje o obowiązku rejestracji?
Sam kod PKD nie przesądza o obowiązku wpisu do Wykazu KSC. Kluczowe jest ustalenie, czy faktycznie wykonywana działalność odpowiada rodzajom działalności lub podmiotów wskazanym w załącznikach nr 1 i nr 2 do ustawy oraz czy podmiot spełnia pozostałe przesłanki kwalifikacyjne określone w art. 5 KSC.Kod PKD pełni funkcję pomocniczą: ułatwia analizę, bywa punktem wyjścia dla organu i jest wykorzystywany przy wpisach dokonywanych z urzędu, a rozstrzyga zestawienie rzeczywistego zakresu działalności z rodzajami wskazanymi w załącznikach nr 1 i nr 2 do ustawy. Rok 2026 komplikuje ten obraz podwójnie, ponieważ 3 października upływa termin wpisu do wykazu dla podmiotów spełniających przesłanki w dniu wejścia nowelizacji w życie, a 31 grudnia kończy się okres przejściowy na stosowanie klasyfikacji PKD 2007.
Najważniejsze pojęcia
- PKD to Polska Klasyfikacja Działalności, czyli system kodów stosowany w statystyce, ewidencji, rachunkowości oraz w rejestrach urzędowych.
- PKD 2025 to klasyfikacja wprowadzona rozporządzeniem Rady Ministrów z 18 grudnia 2024 r., obowiązująca od 1 stycznia 2025 r.
- Działalność faktycznie wykonywana to zakres usług i procesów realnie realizowanych przez podmiot, wykazywany w Wykazie KSC oraz w pozostałych rejestrach publicznych.
- Działalność pomocnicza to działalność poboczna/pomocnicza – działalność faktycznie wykonywana przez podmiot, która nie stanowi jego działalności głównej, np. określone usługi ICT świadczone na rzecz innych spółek z grupy.
- Załączniki nr 1 i nr 2 to listy sektorów i rodzajów działalności, które określają sektory, podsektory i rodzaje podmiotów/działalności objęte ustawą; kwalifikacja jako podmiot kluczowy lub ważny wynika z ich zestawienia z art. 5 oraz właściwymi kryteriami, w tym kryterium wielkości. Sam załącznik nie zawsze rozstrzyga status.
- Wpis z urzędu to wpis do Wykazu KSC dokonywany przez organ na podstawie danych z rejestrów publicznych, bez wniosku podmiotu.
Jaką rolę pełni kod PKD w kwalifikacji
Ministerstwo Cyfryzacji opisuje analizę dwuetapowo. Rodzaj działalności ustala się w oparciu o prawidłowo zadeklarowane kody PKD oraz o dokumenty urzędowe, takie jak koncesje, zezwolenia i wpisy do rejestrów działalności regulowanej. W samym wykazie podmiot wskazuje działalność faktycznie wykonywaną, tak samo jak w pozostałych rejestrach publicznych. Kod jest więc narzędziem analizy, a punktem odniesienia pozostaje treść załączników.
Dobrą ilustracją jest sektor produkcji, przetwarzania i dystrybucji żywności. Resort wskazuje w materiałach informacyjnych listę kodów PKD 2025 pomocnych przy ustaleniu tej działalności i jednocześnie zaznacza, że wykaz kodów służy pomocą. Podobnie działa argument o formie prawnej: sama forma prowadzenia działalności nie przesądza o objęciu ustawą, ponieważ znaczenie ma rodzaj faktycznie wykonywanej działalności oraz spełnienie pozostałych przesłanek, w szczególności kryterium wielkości.
Kod ma jednak realne znaczenie w jednej sytuacji. Wybrane kategorie podmiotów trafiają do wykazu z urzędu, a organ opiera się wtedy na danych z rejestrów publicznych. Zawiadomienie o wpisie zawiera wezwanie do uzupełnienia danych, a przypisany typ podmiotu i zakres działalności są korygowane dopiero po tym, jak podmiot uzupełni informacje. Kody widoczne w KRS, CEIDG i REGON kształtują więc pierwsze wrażenie organu, nawet jeżeli ostatecznie rozstrzyga stan faktyczny.
Cztery sytuacje, w których kod PKD prowadzi do błędnego wniosku
Dwa pierwsze wiersze opisują błędy lustrzane. Organizacja bez pasującego kodu uznaje, że jest poza ustawą, choć realnie świadczy usługę z załącznika. Kod wpisany zapasowo, mimo że działalność nie jest faktycznie wykonywana, może prowadzić do błędnej samoidentyfikacji i nieuzasadnionego wpisu do Wykazu KSC. Sam wpis nie zastępuje jednak ustawowych przesłanek uznania za podmiot kluczowy lub ważny.
Rok 2026: dwa terminy, które na siebie nachodzą
Rozporządzenie w sprawie PKD pozwala stosować klasyfikację PKD 2007 do działalności oznaczonej przed 1 stycznia 2025 r., jednak nie dłużej niż do 31 grudnia 2026 r. Dla podmiotów w CEIDG okres ten kończy się wcześniej, gdy złożą wniosek o zmianę wpisu, ponieważ stare oznaczenia obowiązują tylko do dnia dokonania zmiany w ewidencji. Podmioty wpisane do KRS oraz do rejestru REGON, które składają wniosek o zmianę wpisu w zakresie przedmiotu działalności, stosują już PKD 2025. Materiały GUS wskazują, że po zakończeniu okresu przejściowego działalności niezaktualizowane zostaną przeklasyfikowane w rejestrach z użyciem kluczy przejścia.
Dla organizacji objętych ustawą o KSC oznacza to praktyczne ryzyko. Wpisy do wykazu dokonywane z urzędu opierają się na danych z rejestrów publicznych, a te bywają niepełne lub nieaktualne. W przypadkach, w których przejście między klasyfikacjami nie jest jednoznaczne, automatyczne przeklasyfikowanie może nie odzwierciedlać w pełni specyfiki faktycznie prowadzonej działalności. Uporządkowanie kodów przed końcem roku ogranicza liczbę pytań ze strony organu i zmniejsza ryzyko wezwania opartego na błędnych danych.
Jak zmapować działalność na załączniki w pięciu krokach
Analiza oparta na liście kodów kończy się zwykle w kilkanaście minut i pozostawia poczucie niedosytu. Kolejność odwrotna, czyli wyjście od tego, co organizacja realnie robi, daje wynik, który da się obronić przed organem i powtórzyć za rok.
- Zinwentaryzuj usługi i procesy. Zacznij od listy tego, co organizacja realnie świadczy, na czyją rzecz i na jakim rynku, z uwzględnieniem usług wewnątrzgrupowych.
- Zbierz dokumenty regulacyjne. Koncesje, zezwolenia i wpisy do rejestrów działalności regulowanej są mocniejszym dowodem prowadzenia działalności niż sam kod w rejestrze.
- Przypisz każdą pozycję do załącznika. Mapowanie prowadź na poziomie konkretnych rodzajów działalności wskazanych w załączniku nr 1 albo nr 2, zamiast na poziomie całych sektorów.
- Porównaj wynik z kodami w rejestrach. Rozbieżności między mapowaniem a kodami w KRS, CEIDG lub REGON wymagają decyzji: aktualizacji kodów albo udokumentowanego wyjaśnienia, dlaczego kod pozostaje bez zmian.
- Udokumentuj i wyznacz właściciela. Zapisz datę analizy, przyjęte założenia i osobę zatwierdzającą, a następnie ustal termin kolejnego przeglądu.
Co zrobić, gdy rejestr rozjeżdża się z rzeczywistością
Pierwszym krokiem jest doprowadzenie kodów do stanu zgodnego z faktyczną działalnością, co poprawia jakość danych, na których pracuje organ, i porządkuje sytuację przed końcem okresu przejściowego. Drugim krokiem jest przegląd wpisu w wykazie. Podmiot ma 14 dni na aktualizację danych od dnia ich zmiany, a korekta wymaga złożenia i podpisania wniosku o zmianę wpisu. Podmiot, który został wpisany omyłkowo, może złożyć wniosek o wykreślenie, rozpatrywany w terminie miesiąca. Warto pamiętać, że sam wpis do wykazu ma charakter porządkujący, ponieważ obowiązki ustawowe biegną od momentu spełnienia przesłanek.
Utrzymanie mapowania w czasie
Mapowanie działalności na pozycje załączników jest artefaktem, który starzeje się razem z ofertą. Nowa usługa, przejęcie spółki, uruchomienie centrum usług wspólnych albo rozpoczęcie sprzedaży w nowym sektorze potrafią zmienić wynik analizy przeprowadzonej pół roku wcześniej. Quantifier.ai prowadzi ten rejestr w platformie GRC: rodzaje działalności powiązane z pozycjami załączników i kodami PKD, właściciele po stronie compliance i biznesu, dowody analizy oraz przypomnienia o przeglądzie po zmianach w ofercie. Ocena przypadków granicznych, na przykład działalności pomocniczej świadczonej wewnątrz grupy, pozostaje zadaniem ekspertów i osób odpowiedzialnych w organizacji.
Sprawdź poziom przygotowania swojej organizacji. Wypełnij krótki test cyberbezpieczeństwa Quantifier.ai i zobacz, które obszary wymagają uwagi przed kolejnymi terminami wynikającymi z ustawy o KSC: quantifier.ai/pl/sprawdz-cyberbezpieczenstwo
FAQ — najczęściej zadawane pytania
Czy kod PKD decyduje o objęciu ustawą o KSC?
Kod PKD stanowi wskazówkę przy ustalaniu rodzaju działalności. Rozstrzyga działalność faktycznie wykonywana, zestawiona z rodzajami wskazanymi w załącznikach nr 1 i nr 2 oraz z pozostałymi przesłankami, w szczególności z kryterium wielkości przedsiębiorstwa.
Co zrobić, gdy firma prowadzi działalność z załącznika bez odpowiedniego kodu?
Analizę opiera się na stanie faktycznym, więc brak kodu sam w sobie nie wyłącza obowiązków. Równolegle warto uporządkować wpis w rejestrze, żeby dane publiczne odpowiadały rzeczywistości.
Czy działalność poboczna podlega ustawie o KSC?
Tak. Ustawa obejmuje działalność wskazaną w załącznikach niezależnie od tego, czy jest działalnością główną czy pomocniczą. Wyjątek dotyczy sektorów zaopatrzenia w wodę, zbiorowego odprowadzania ścieków i gospodarowania odpadami, gdzie znaczenie ma działalność główna.
Do kiedy trzeba dostosować kody do PKD 2025?
Klasyfikację PKD 2007 można stosować do działalności oznaczonej przed 1 stycznia 2025 r., jednak nie dłużej niż do 31 grudnia 2026 r. Wcześniejsze przejście następuje przy zmianie wpisu w CEIDG oraz przy wniosku o zmianę przedmiotu działalności w KRS lub REGON.
Czy zmiana kodów PKD wpływa na obowiązki wynikające z ustawy o KSC?
Sama zmiana kodu porządkuje dane w rejestrze i nie tworzy ani nie znosi obowiązków. Znaczenie ma zmiana rzeczywistego zakresu działalności, ponieważ może ona wprowadzić organizację do systemu albo przesunąć ją między kategoriami podmiotów. Po takiej zmianie warto przejrzeć wpis w Wykazie KSC i zaktualizować dane w wymaganym terminie.
Skąd organ bierze dane o działalności przy wpisie z urzędu?
Z rejestrów publicznych. Dlatego wezwania do uzupełnienia danych bywają oparte na informacjach niepełnych, a po uzupełnieniu danych przez podmiot wykaz przypisuje właściwy typ podmiotu i zakres działalności.
Autor: Weronika Czaplewska
Konsultacja merytoryczna: Ekspert ds. NIS2 i KSC
Źródła
Ministerstwo Cyfryzacji, Q&A do nowelizacji ustawy o KSC, aktualizacja z czerwca 2026 r. (PDF)
Ministerstwo Cyfryzacji, Nowelizacja ustawy o KSC: jak dokonać samoidentyfikacji
Klucze przejścia PKD 2007 i PKD 2025 (załącznik do rozporządzenia)